EM RESUMO
A partir de 1º de novembro de 2026, ME e EPP do Simples Nacional que prestam serviços sujeitos à NFS-e passam a emitir no padrão nacional.
A emissão pode ser feita no portal oficial ou em sistema com integração compatível. Isso não exige trocar automaticamente a ferramenta de gestão.
O que é a NFS-e Nacional?
NFS-e é o documento eletrônico que registra a prestação de um serviço. No modelo nacional, ela segue um padrão comum em vez de depender de formatos diferentes de cada município — como um formulário único para registrar o serviço. Para emitir, a empresa precisa conferir qual ferramenta usará e se ela se comunica com o Emissor Nacional.
Essa mudança vale para a minha empresa?
O prazo deste artigo se refere às ME e EPP do Simples Nacional que precisam emitir notas de serviço. Ser uma empresa pequena, por si só, não basta para definir qual regra se aplica.
O MEI tem tratamento próprio e já utiliza a NFS-e Nacional para suas notas de serviço desde setembro de 2023. Portanto, novembro de 2026 não é o início dessa obrigação para o MEI.
Se sua empresa vende mercadorias, essa mudança não transforma a nota de venda em NFS-e. A NFS-e continua sendo usada para registrar a prestação de serviços; operações sujeitas somente ao ICMS seguem as regras próprias.
Na dúvida sobre o enquadramento, peça à contabilidade para confirmar a situação do seu CNPJ antes de alterar a emissão.
Já emito pela prefeitura. O que muda na prática?
Se hoje sua empresa emite pelo portal municipal ou por um sistema conectado à prefeitura, o caminho pode mudar para o Emissor Nacional. O compartilhamento de notas municipais com o ambiente nacional não significa, por si só, que o sistema da empresa já emita diretamente pelo Emissor Nacional.
O sistema de gestão pode continuar na rotina se oferecer uma integração que permita ao próprio sistema se comunicar diretamente com o Emissor Nacional. Também é possível emitir pelo portal oficial.
QUEM AINDA EMITE PELO MUNICÍPIO
O que muda na emissão da NFS-e?
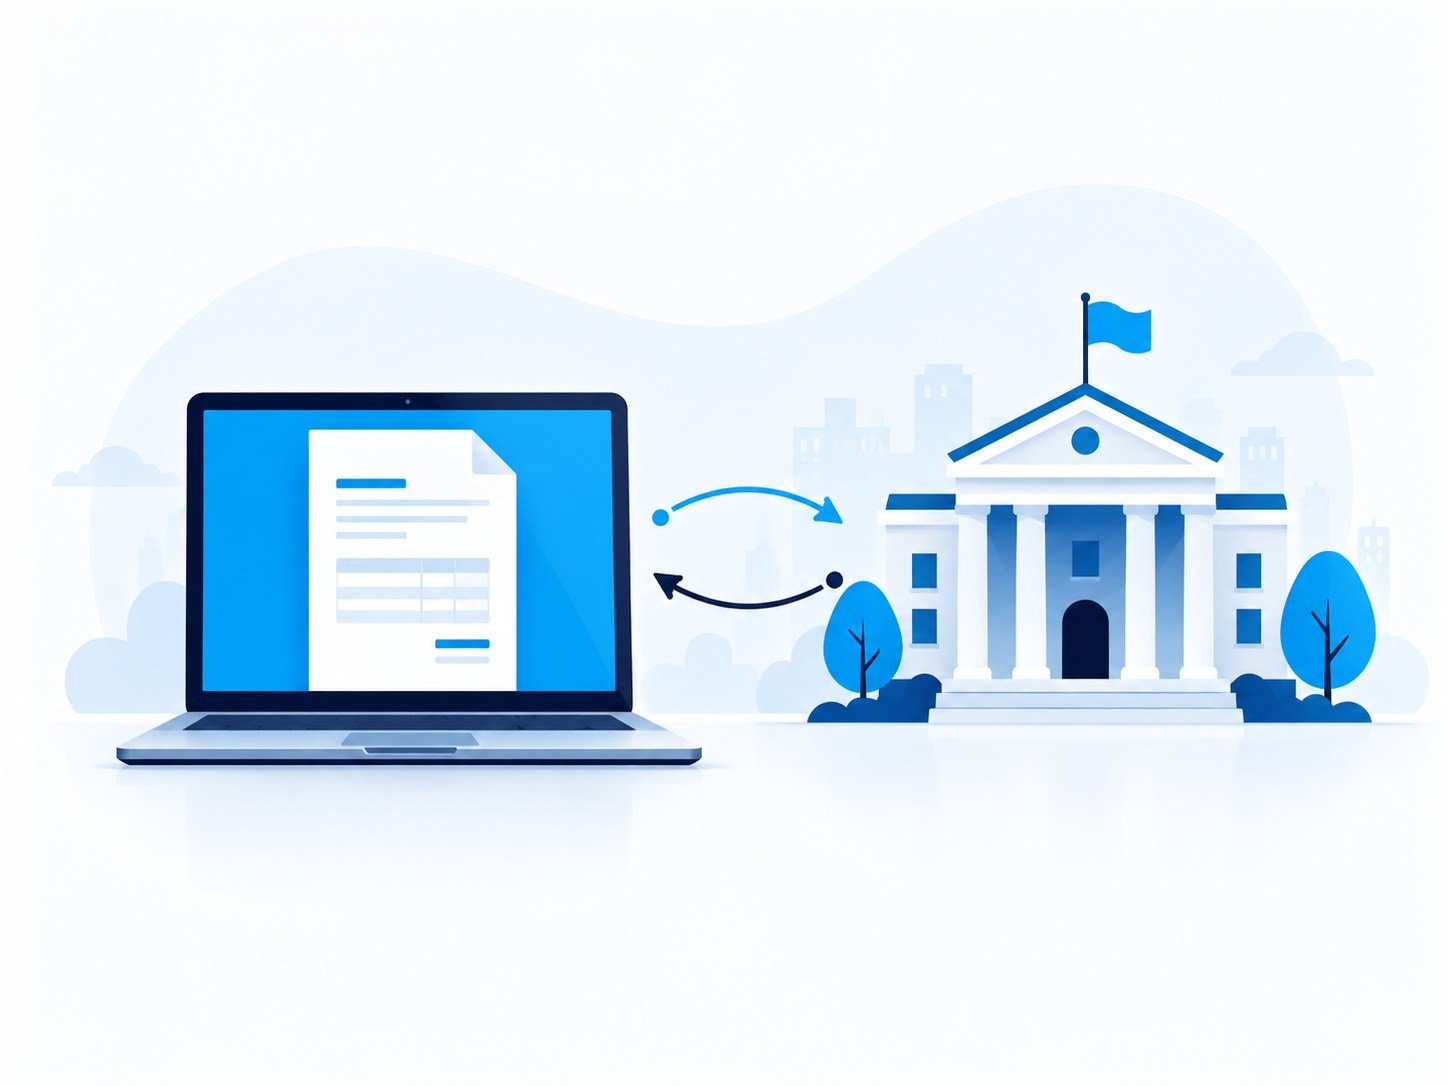
Como é hoje
A nota é emitida no portal municipal ou em um sistema conectado à prefeitura.
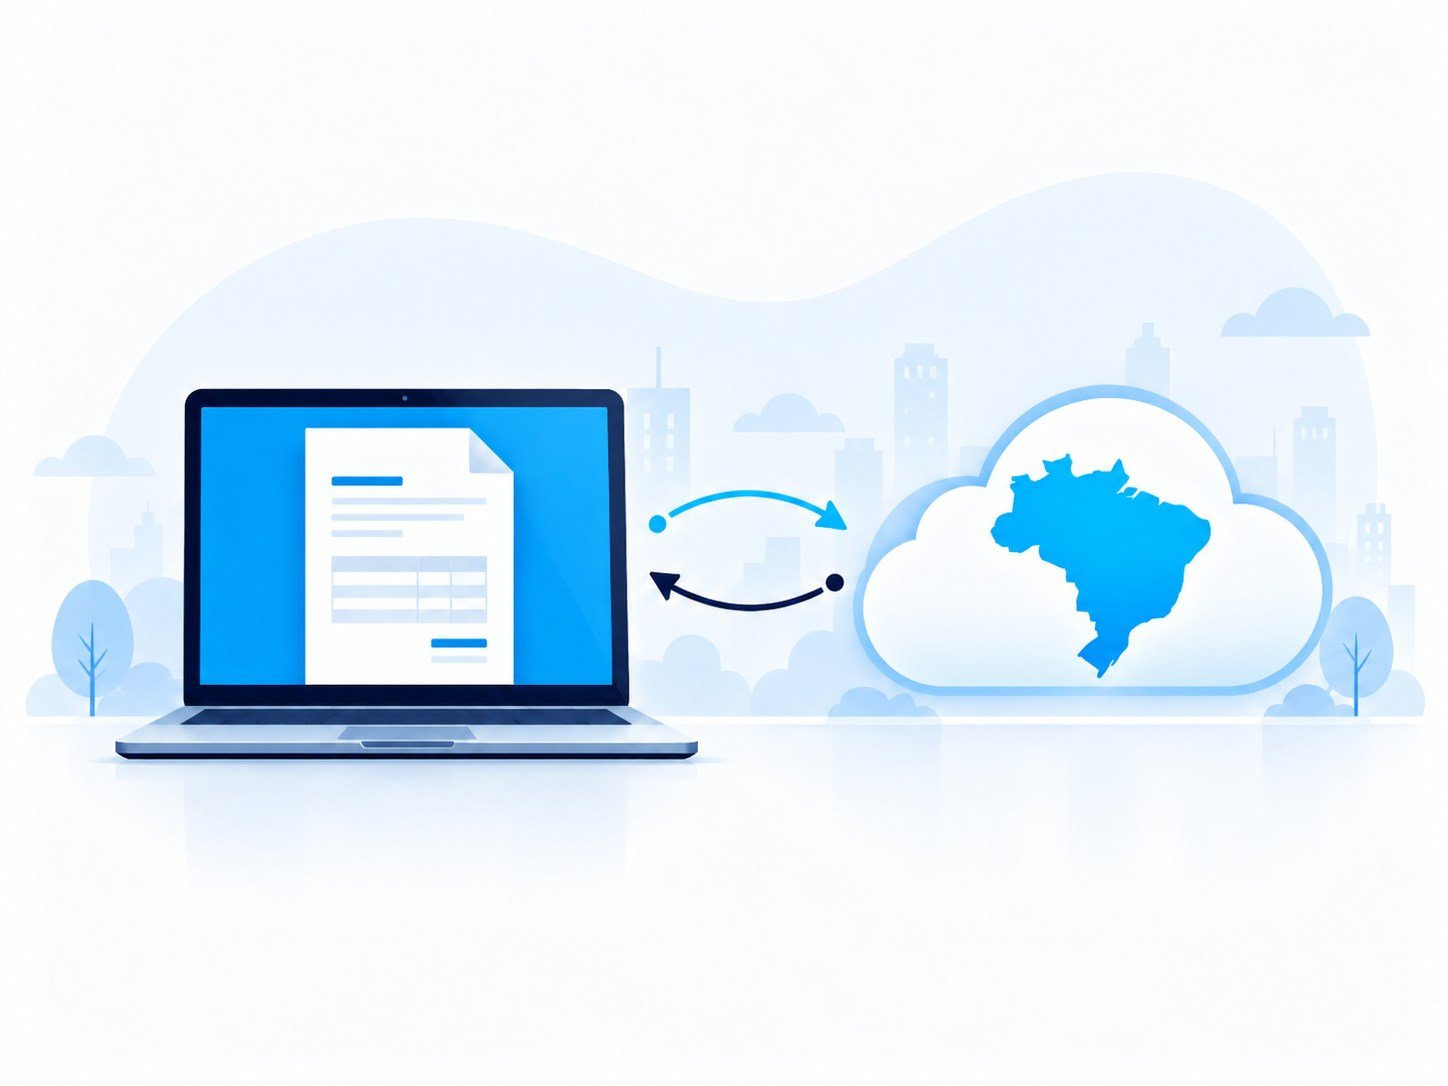
Como será
Para as empresas abrangidas, a emissão passa ao Emissor Nacional, pelo portal ou por sistema com integração compatível.
Como isso funciona na prática?
Imagine uma empresa de serviços que conclui um reparo e precisa emitir a nota para o cliente. Hoje, ela registra a prestação no portal municipal ou no sistema conectado à prefeitura. A partir da data aplicável, a emissão deve ser feita pelo Emissor Nacional: diretamente no portal ou no sistema de gestão, se ele tiver integração compatível. O serviço prestado e a entrega da nota ao cliente permanecem; muda o caminho usado para emitir.
A data não era setembro de 2026?
O prazo inicial de 1º de setembro foi prorrogado para 1º de novembro de 2026 pela Resolução CGSN nº 191/2026. Por isso, notícias anteriores à prorrogação podem mostrar outra data.
Isso significa pagar mais imposto em novembro?
A mudança do emissor e a apuração de tributos são assuntos distintos. A Receita Federal informa que as regras de IBS e CBS para optantes do Simples Nacional produzem efeitos a partir de 1º de janeiro de 2027, enquanto a obrigatoriedade de emissão pelo padrão nacional começa em novembro de 2026.
IBS e CBS são tributos da Reforma Tributária. O prazo de emissão não permite concluir, sozinho, quanto sua empresa pagará. Para avaliar valores e tratamento tributário, a análise deve ser feita com a contabilidade.
O que preparar antes da mudança
Use este roteiro para organizar a conversa com a contabilidade e o fornecedor, sem deixar tudo para a primeira nota.
Confirme a regra aplicável à empresa
Peça à contabilidade para conferir o enquadramento, os serviços prestados e as orientações do município. Não tome a decisão apenas pelo nome da atividade ou pelo tamanho da empresa.
Defina por onde a nota será emitida
Escolha entre o portal oficial e o sistema de gestão. Se optar pelo sistema, confirme que a integração é compatível com a emissão nacional e combine os ajustes necessários.
Confira os cadastros e o acesso
Revise os dados da empresa, o cadastro dos serviços e quem terá acesso à emissão. Se usar usuário e senha no Portal Contribuinte, confirme que o primeiro acesso foi concluído antes de emitir.
Valide a integração de forma segura
Quando houver integração por sistema, peça ao fornecedor para realizar as verificações técnicas no ambiente de testes. A documentação oficial distingue esse ambiente do ambiente de produção, usado na operação real. Não emita nota fictícia em produção apenas para experimentar.
Oriente quem vai emitir
Registre o procedimento adotado pela empresa e o contato de suporte para dúvidas sobre emissão, correção ou cancelamento.
Preciso contratar um sistema pago?
Não é obrigatório contratar um sistema pago apenas por causa dessa mudança. O serviço oficial de emissão da NFS-e é gratuito.
A escolha de um programa de gestão é uma decisão separada. Avalie se sua empresa também precisa organizar serviços, recebimentos e outras tarefas, além de emitir a nota. Não contrate uma ferramenta só porque recebeu uma mensagem dizendo que o novo prazo exige isso.
DÚVIDAS COMUNS
Perguntas frequentes
Minha empresa do Simples precisa usar o Emissor Nacional?
Sim, se for ME ou EPP optante pelo Simples Nacional e prestar serviço sujeito à emissão de NFS-e. A obrigatoriedade começa em 1º de novembro de 2026.
Posso continuar emitindo pelo sistema que já utilizo?
Sim, se o sistema oferecer uma integração que permita a comunicação direta com o Emissor Nacional. Sem essa integração, a emissão pode ser feita pelo portal oficial.
Ainda poderei emitir pelo portal da prefeitura?
A obrigação é emitir pelo padrão nacional. Use o portal municipal apenas se a prefeitura confirmar que ele está conectado ao Emissor Nacional ou opera como sua interface; compartilhar notas com o ambiente nacional, por si só, não confirma essa conexão.
Preciso fazer um novo cadastro?
Se ainda não tiver usuário e senha e escolher esse acesso, sim: use “Fazer primeiro acesso”. A criação também depende da autorização prévia do CNPJ pelo município no cadastro nacional.
Preciso de certificado digital para emitir?
Não. Para ME/EPP, o FAQ oficial indica certificado digital ou usuário e senha. O acesso via gov.br está indicado apenas para MEI.
Essa mudança altera os impostos que pago?
A obrigação de usar o emissor nacional não define, por si só, aumento ou redução de imposto. A Receita separa essa mudança das regras de IBS e CBS, que produzem efeitos para o Simples Nacional a partir de 1º de janeiro de 2027.
O que preciso conferir antes de começar?
Confira se a empresa se enquadra, se o município já autorizou o CNPJ no cadastro nacional, qual será o canal de emissão e se o acesso e a integração estão prontos. Testes de integração devem ocorrer em ambiente de testes, não com notas fictícias em produção.
REFERÊNCIAS
Fontes e links de referência
Consulta em 24/09/2026. As fontes abaixo sustentam as informações e orientações apresentadas neste artigo.
- Receita Federal. Obrigatoriedade para ME e EPP a partir de 1º de novembro de 2026. Publicação de 14/08/2026. Consultar fonte
- Portal Nacional da NFS-e. O que é a NFS-e. Consultar fonte
- Portal Nacional da NFS-e. Obrigatoriedade para MEI prestadores de serviço desde setembro de 2023. Consultar fonte
- Portal Nacional da NFS-e. Guia do Emissor Público Nacional Web, versão 1.2, seções de acesso e controle de acesso. Consultar fonte
- Gov.br. Serviço oficial: emitir Nota Fiscal de Serviço eletrônica. Consultar fonte
- Portal Nacional da NFS-e. Comunicado de prorrogação. Publicação de 11/08/2026. Consultar fonte
- Portal Nacional da NFS-e. APIs de produção restrita e produção. Atualização de 20/08/2026. Consultar fonte
- Portal Contribuinte da NFS-e. Formas de acesso e primeiro acesso ao emissor. Consultar fonte
- IDEALE Sistemas. Site oficial, seção de documentos fiscais e funcionalidades. Consultar fonte
- Portal Nacional da NFS-e. Guia do Painel Administrativo Municipal, seção sobre o Ambiente de Dados Nacional e compartilhamento de documentos. Consultar fonte
Este conteúdo é informativo. Situações específicas da empresa devem ser avaliadas conforme o enquadramento e as orientações aplicáveis.